Hollanda’da %30 kuralının azami oranı, 2024 öncesi geçiş hükümleriyle korunan çalışanlar dışında, 2027’de %27’ye düşüyor. Maaş şartında ise uygulamaya 2024’te başlayanlarla daha sonra başlayanlar farklı gruplarda. Çalışan ve işveren, yeni maaşı hesaplamadan önce hangi geçiş hükümlerinin geçerli olduğunu, kalan hak süresini ve ücret anlaşmasını birlikte değerlendirmeli.
Aynı maaşı alan iki çalışanın sonucu bu nedenle farklı olabilir. Uygulamadan ilk kez 2024’te yararlanan çalışan genel olarak %27’ye geçerken mevcut maaş eşiği rejiminde kalır. İlk kez 2025’te yararlanan çalışan içinse 2027’de hem oran hem maaş eşiği rejimi değişir. Ayrımı belirlemek için yalnızca Hollanda’ya geliş tarihine bakmak yeterli değildir; kararın geçerlilik dönemi ve bordro kayıtları birlikte incelenir.
Değişiklik 2027-01-01 tarihinde yürürlüğe giriyor. Düzenleme, kabul edilmiş Belastingplan 2025 vergi paketinde yer alıyor; ilk parlamento onayını bekleyen bir öneri değil.
%30 kuralından %27’ye geçiş ne anlama geliyor?
Hollanda’da %30 kuralı, koşulları karşılayan yurt dışından gelen bir çalışanın muaf ödeme dahil toplam ücretinin en fazla %30’unun işveren tarafından vergiden muaf ödenmesine olanak tanır. Bu ödeme, kişinin kendi ülkesi dışında çalışmasının ek masraflarını karşılamayı amaçlar; ücretin kalan bölümü vergilendirilir. Expatregeling olarak da bilinen bu uygulamada “%27 kuralı”, 2027’den itibaren geçerli daha düşük azami oranı anlatır; çalışanın ayrıca seçebileceği başka bir teşvik değildir.
Üç farklı sınırı ayırmak gerekir: oran, vergiden muaf bölümün üst sınırını; maaş eşiği, uygunluk için gereken vergilendirilebilir ücreti; hesaplama tavanı ise muaf tutarın hangi azami ücret üzerinden hesaplanacağını belirler. Dolayısıyla %27, çalışanın gelir vergisi oranı değildir.
Uygulamanın genel koşulları için Hollanda’da %30 kuralı rehberimize bakabilirsiniz. Burada odak, 2027 geçişi ve çalışanla işverenin buna nasıl hazırlanacağıdır.
2027’de %30 kuralı için hangi geçiş grubundasınız?
Hollanda Vergi İdaresinin (Belastingdienst) uygulamayı onaylayan kararını, yani beschikking belgesini, ilgili bordrolarla birlikte inceleyin. Bu kayıtlar aşağıdaki üç kategoriden hangisine girdiğinizi gösterir: uygulamadan 2024 öncesinde, ilk kez 2024’te veya ilk kez 2025 ve sonrasında yararlanan çalışanlar. Kararın düzenlenme tarihi, başvuru tarihi ya da Hollanda’ya geliş tarihi tek başına bu kategoriyi belirlemez.
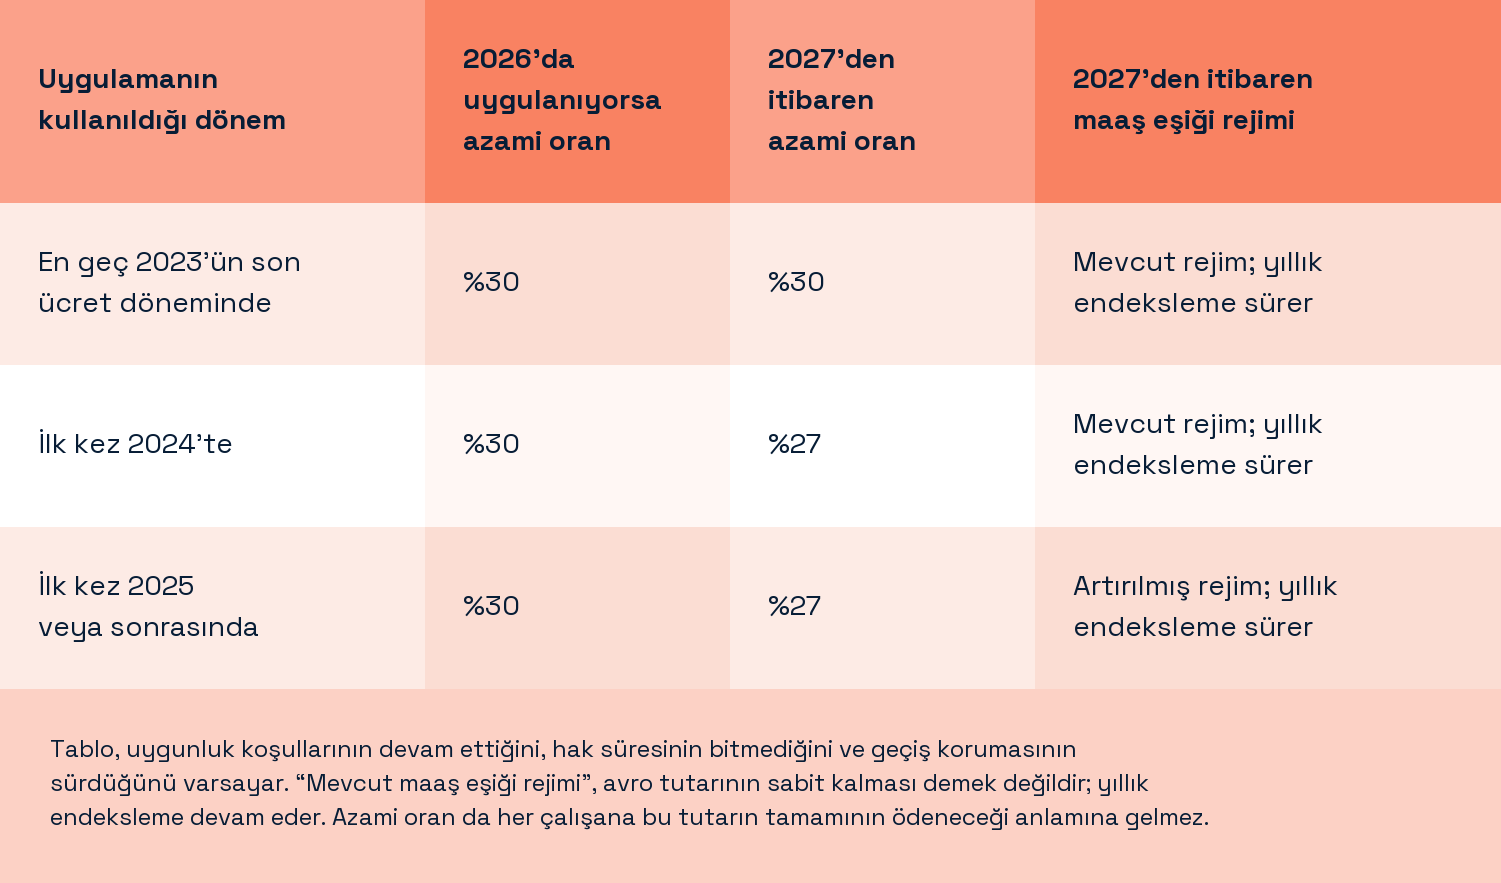
2024 öncesi koruma için uygulamanın en geç 2023’ün son ücret döneminde kullanılmış olması gerekir. 2024 grubunda mevcut maaş eşiği rejiminin korunması için kararın 2024’te geçerli olması ve uygulamanın en geç o yılın son ücret döneminde kullanılması aranır. Karar daha sonra geldiyse veya geriye dönük bordro düzeltmesi yapıldıysa, bordro sorumlusu bu kayıtların resmi koşulları nasıl karşıladığını değerlendirmelidir.
İşveren değişikliği geçiş korumasını kendiliğinden ortadan kaldırmaz. Koşulları karşılayan bir devam işleminde koruma sürebilir; çalışanın yeniden yurt dışından gelen çalışan sayılmasına yol açan bir kesinti ise sonucu değiştirebilir. Bu nedenle hangi geçiş hükümlerinin uygulanacağı belirlenmeden önce devamlılık belgelenmelidir. Ayrıca %27’ye geçişin azami beş yıllık hak süresini yeniden başlatmadığını da dikkate almak gerekir.
2027’de %30 kuralının maaş şartı nasıl değişiyor?
Maaş eşiği, vergiden muaf ödeme çıkarıldıktan sonra kalan vergilendirilebilir ücret üzerinden değerlendirilir. Bordroda belastbaar loon olarak görebileceğiniz bu tutar, toplam ücret paketiyle aynı değildir. Örneğin 70.000 avroluk bir paketin tamamı, maaş şartı bakımından vergilendirilebilir ücret sayılmayabilir.
Karşılaştırma için, 2026’daki genel eşik vergilendirilebilir yıllık ücretin 48.013 avrodan fazla olmasıdır. Hollanda’da akademik yüksek lisans derecesi veya buna denk bir yabancı diploma sahibi, koşulları karşılayan 30 yaş altı çalışanlarda eşik 36.497 avrodan fazladır. Bunlar 2026 tutarlarıdır; doğrulanmış 2027 eşikleri değildir. Belirlenen bilimsel araştırmacılar ve uzmanlık eğitimi alan doktorlar için maaş eşiği istisnaları vardır.
2027’de, 2024 öncesi ve 2024 yılına ait geçiş hükümleriyle korunan çalışanlar mevcut, her yıl endekslenen maaş eşiği rejiminde kalır. Uygulamaya 2025’ten itibaren girenler için artırılmış rejim geçerli olur. Kişiye özel bordro hesabı onaylanmadan önce 2027’nin kesin tutarları resmi kaynaklardan doğrulanmalıdır.
Maaş sınıra yakınsa, daha düşük bir muaf ödeme belirlenerek yeterli vergilendirilebilir ücret kalıp kalmadığı incelenmelidir. Yılın yalnızca bir bölümünde çalışma, bazı izin durumları ve 30 yaşın doldurulması da değerlendirmeyi etkiler. Hollanda Göç ve Vatandaşlık Dairesinin (IND) oturum izni için aradığı maaş tutarları farklı bir testtir; vergi uygulamasına uygunluğu belirlemez.
%27’ye geçiş net maaşı ve işveren maliyetini nasıl etkiler?
2024 geçiş grubundaki bir çalışanın, muaf ödeme dahil yıllık sabit nakit ücret paketinin 100.000 avro olduğunu düşünelim. Örnekte çalışan yıl boyunca koşulları karşılıyor, yeterli vergilendirilebilir ücret elde ediyor ve azami muaf tutarı alıyor. Toplam paket ve diğer vergi parametreleri değişmiyor.
%30 uygulandığında 30.000 avro vergiden muaf, 70.000 avro vergilendirilebilir olur. %27 uygulandığında bu dağılım 27.000 avro muaf ve 73.000 avro vergilendirilebilir şeklinde değişir. Böylece 3.000 avroluk ek tutar vergi hesabına girer. Bu, net maaşın 3.000 avro azalması değildir: net etkiyi, bu ek tutara düşen vergi ve çalışanın diğer bordro koşulları belirler.
Orandaki değişim üç yüzde puanıdır; net maaşta kesin %3 kayıp anlamına gelmez. Kesin bir 2027 net maaş hesabı için o yılın geçerli vergi dilimleri, vergi indirimleri ve kişisel bordro bilgileri de gerekir.
Ücret anlaşması maliyetin kime yansıyacağını etkiler. Sabit toplam pakette, vergilendirilen bölüm ile muaf ödeme arasındaki dağılım değişebilir. Net maaş garantisi veya farklı bir sözleşme düzeni ise işveren maliyetini etkileyebilir. Vergi değişikliği, işverene otomatik telafi yükümlülüğü getirmediği gibi çalışma koşullarını kendiliğinden değiştirme yetkisi de vermez. İnsan kaynakları, kişisel sonucu açıklamadan önce mevcut anlaşmayı incelemelidir.
2027’de vergiden muaf ödeme hangi ücret tavanına göre hesaplanır?
Hesaplama tavanı, muaf tutarın hesaplanacağı azami ücret tabanıdır. Uygulamaya giriş için gereken asgari maaşla veya çalışanın kazanabileceği en yüksek ücretle karıştırılmamalıdır. Tavan, Hollanda’daki üst düzey kamu sektörü ücretlerini düzenleyen WNT kapsamındaki genel azami tutara bağlıdır.
Yayımlanan WNT tutarı 2027 için 273.000 avrodur; 2026 tutarı 262.000 avrodur. Tam yıl için 273.000 avroluk tabanın %27’si, azami 73.710 avro muaf ödeme verir. %30 oranını koruyan ve koşulları karşılayan çalışanda karşılık gelen tavan 81.900 avrodur. Burada da dikkat edilmesi gereken nokta, bunların garanti edilen vergi tasarrufları değil, muaf ödemenin üst sınırları olmasıdır.
Bunlar tam yıl için geçerli tavanlardır. Uygulama yılın yalnızca bir bölümünü kapsıyorsa bordro ekibi ilgili tavanı bu süreyle orantılı hesaplar; işveren değişikliğinde de geçerli dönemlerin işverenler arasında nasıl paylaştırıldığını kontrol eder. Bu hesap, korunan orandan ayrıdır: %30 oranını korumak, daha kısa bir dönem için tam yıllık muaf tutara hak kazandırmaz veya tavanı ortadan kaldırmaz.
Kısmi yabancı vergi mükellefiyeti 2027’de devam eder mi?
Hayır. Partiële buitenlandse belastingplicht adı verilen kısmi yabancı vergi mükellefiyeti seçeneği 2025 başında kaldırıldı. Koşulları karşılayan geçiş grubunda bu seçenek 2026 sonuna kadar kullanılabiliyor. Bordroda %30 oranının korunması, bu ayrı vergi uygulamasını 2027’ye uzatmıyor.
Kısmi yabancı vergi mükellefiyeti, Hollanda’da yaşayan ve koşulları karşılayan çalışanın Hollanda gelir vergisinin iki bölümünde ülke dışında yaşayan bir mükellef gibi değerlendirilmesidir. Bu bölümlerden Box 2 önemli ortaklık paylarından elde edilen gelirleri, Box 3 ise tasarruf ve yatırımları kapsar. Bu statü, söz konusu bölümlerde Hollanda vergilendirmesine dahil edilen gelir ve varlıkları sınırlayabilir. Geçiş hakkından yararlanan çalışanlar, süre bitmeden kişisel durumlarını bir vergi danışmanıyla incelemelidir. Sonuç yalnızca aylık bordroya değil; varlıklara, vergi mukimliğine ve geçerli kurallara bağlıdır.
Çalışanlar 2027’deki %30 kuralı değişikliği için ne hazırlamalı?
Bordro görüşmesinde hangi geçiş hükümlerinin sizin için geçerli olduğunu netleştirin ve işverenin kayıtlarındaki ücret anlaşmasına dayanan bir hesaplama isteyin. Görüşme için şu belgeleri hazırlayın:
Vergi kararınız, geçerlilik başlangıcı ve bitişi ile işveren değişikliği sonrası devam kararları. Bunlar kalan hak süresini ortaya koyar.
İlgili ilk ve yıl sonu ücret dönemlerine ait bordrolar. Uygulamanın ne zaman kullanıldığını ve düzeltmelerin geçiş değerlendirmesini etkileyip etkilemediğini bordro sorumlusuna sorun.
İş teklifi, iş sözleşmesi ve muaf ödemeye ilişkin anlaşma. Konuşulan ücretin muaf ödeme dahil olup olmadığını ve net maaş taahhüdü bulunup bulunmadığını belirleyin.
Oranı, maaş eşiği rejimini, vergilendirilebilir ücreti ve tavanı ayrı gösteren bir 2027 hesaplama talebi. Hangi resmi tutarların kesinleştiğini ve geçici hesabın ne zaman güncelleneceğini sorun.
Kısmi yabancı vergi mükellefiyetinden yararlanıyorsanız kişisel vergi değerlendirmesini ayrıca planlayın. Muaf ödemenin bordroda doğru görünmesi, Box 2 ve Box 3 konularını çözmez.
İşverenler 2027 expat uygulamasına bordroyu nasıl hazırlamalı?
Kesin endekslenmiş maaş tutarları beklenirken de belge ve sözleşme çalışması yapılabilir. İnsan kaynakları veya bordro ekibinden bir kişi, çalışan dosyasındaki bilgilerin ücret anlaşması ve uygulama talimatlarıyla tutarlı olmasını takip etmelidir.
Etkilenen çalışanları; kararlar, geçerlilik dönemleri, fiili uygulama geçmişi, kalan süre ve dayanağı belgelenmiş geçiş gruplarıyla listeleyin. Oran belirlenmeden önce eksik eski bordroları ve işveren devri kayıtlarını tamamlayın.
Ücret paketi ve varsa net maaş garantisini insan kaynaklarıyla inceleyin. Koşulları değiştirmeden önce vergi veya iş hukuku görüşü gereken dosyaları ayırın.
Beklenen vergilendirilebilir ücret, ilgili primler, yaş, diploma durumu ve varsa kısmi yıl ya da izin düzeltmeleriyle maaş testini hazırlayın. Kesin 2027 eşiklerini açık bir doğrulama maddesi olarak tutun.
Oran, maaş eşiği rejimi ve tavan ayarlarını güncelleyip test edin. Deneme bordrosunu ücret anlaşmasıyla karşılaştırın; ilk ilgili bordro çalışması onaylanmadan önce farkların nedenini bulun.
Kişisel sonucu çalışana varsayımlar, eksik bilgiler ve sorumlu kişiyle birlikte açıklayın. Resmi tutarlar veya çalışanın koşulları değiştiğinde hem hesabı hem açıklamayı güncelleyin.
2026’nın son çeyreğinde ve etkilenen ilk 2027 bordrosundan önce kontrol yapmak yararlı bir iç planlamadır; yeni bir yasal başvuru süresi değildir. Mevcut hak sahiplerinin yalnızca oran değiştiği için yeniden başvurması gerekmez. Bu nedenle öncelik, dayanak belgeleri tamamlamak ve bunları açık, kontrol edilmiş bordro talimatlarına dönüştürmektir.
2027 değerlendirmesini Unusual Payroll ile hazırlayın
Bir bordro hizmet sağlayıcısı bu değerlendirmeyi uygulamaya dönüştürmeye yardımcı olabilir: vergi kararıyla eski bordroları bir araya getirir, eksik kayıtları belirler, ücret anlaşmasının esaslarını kontrol eder ve sonucu deneme bordrosunda test eder. Çalışanın hukuki işvereni olarak hareket eden Employer of Record (EOR) ise iş sözleşmesiyle bordro uygulamasını da uyumlu yürütmelidir. Bu roller etkilenen ilk bordrodan önce netleşmelidir; iki model de vergi koşullarını değiştirmez veya geçiş hakkı yaratmaz.
Unusual Payroll, %30 kuralı için bilgilerin hazırlanmasına ve işverenle çalışan arasındaki koordinasyona destek verir. İhtiyacınız olan desteği görüşmek için kararınız, ilgili bordrolarınız ve ücret anlaşmanızla Unusual Payroll ile iletişime geçin. Kişisel yatırım vergisi veya uzman görüşü gerektiren sözleşme konuları ayrıca değerlendirilmelidir.
Eski %30, %20 ve %10 aşamaları 2027’de geçerli mi?
Hayır. Belastingplan 2025 bu kademeli düşüş düzenini değiştirdi. 2027 hesabı, eski aşamalara göre değil, geçerli geçiş grubu ve kalan hak süresine göre yapılmalıdır.
Hollanda’ya 2023’te gelmiş olmam %30 oranını korumam için yeterli mi?
Tek başına yeterli değildir. İlgili geçiş koşulları, uygulamanın ücret dönemlerinde kullanılması ve kararın geçerliliğiyle ilgilidir. Geliş tarihini, vergi kararı ve bordro kayıtlarının yerine kullanmayın.
Bir Employer of Record şirketine geçersem %30 oranını korur muyum?
Otomatik olarak değil. Employer of Record, çalışanın hukuki işvereni olarak hareket eden hizmet sağlayıcıdır; bu model geçiş hakkı yaratmaz veya biten hakkı geri getirmez. Devam işlemi, vergi koşullarını karşılamalı ve çalışma ile bordro kayıtlarıyla desteklenmelidir.
Vergi kararım çalışma izni yerine geçer mi?
Hayır. Vergi uygulaması ile oturum ve çalışma hakkı ayrıdır. Çalışan ve işveren, geçerli göçmenlik koşullarını ayrıca yerine getirmelidir.