Vanaf 2027 daalt de maximale onbelaste vergoeding van de 30%-regeling naar 27%, behalve voor werknemers die onder het overgangsrecht van vóór 2024 vallen. Voor de salarisnorm maakt het bovendien uit of de regeling in 2024 of pas later werd toegepast. Controleer daarom eerst de overgangsgroep, resterende looptijd en loonafspraken.
Twee medewerkers met hetzelfde salaris kunnen verschillend worden geraakt. Wie de regeling voor het eerst in 2024 gebruikte, krijgt in beginsel te maken met 27%, maar houdt het bestaande stelsel van salarisnormen. Voor een medewerker die in 2025 begon, geldt vanaf 2027 ook het verhoogde stelsel. De loonadministratie en de geldigheid van de beschikking zijn daarbij bepalend; alleen de aankomstdatum in Nederland zegt niet genoeg.
De wijziging gaat in op 2027-01-01. Zij is vastgelegd in het aangenomen Belastingplan 2025 en wacht dus niet meer op de oorspronkelijke parlementaire goedkeuring.
Wat verandert er van de 30%-regeling naar de 27%-regeling?
Met de 30%-regeling, ook wel expatregeling genoemd, mag een werkgever maximaal 30% van het loon inclusief de vergoeding onbelast betalen aan een kwalificerende ingekomen werknemer. De vergoeding is bedoeld voor de extra kosten van werken buiten het land van herkomst; het resterende loon is belast. De naam 27%-regeling verwijst naar het lagere maximum binnen dezelfde regeling vanaf 2027, niet naar een afzonderlijk fiscaal voordeel dat de werknemer kan kiezen.
Daarbij spelen drie afzonderlijke grenzen. Het percentage begrenst het onbelaste deel. De salarisnorm stelt eisen aan het belastbare loon. De aftopping bepaalt over hoeveel loon de vergoeding maximaal mag worden berekend. Een percentage van 27% is dus geen inkomstenbelastingtarief.
Onze algemene uitleg over de 30%-regeling behandelt de bredere voorwaarden. Dit artikel gaat specifiek over de overgang naar 2027 en de voorbereiding door werknemer en werkgever.
Welk overgangsrecht geldt voor uw 30%-regeling in 2027?
Leg de beschikking van de Belastingdienst, de brief waarin de regeling wordt toegekend, naast de loonstroken waarop zij is toegepast. Samen laten deze stukken zien welke categorie hieronder geldt: toepassing vóór 2024, voor het eerst in 2024 of voor het eerst vanaf 2025. Alleen de afgiftedatum, aanvraagdatum of aankomstdatum in Nederland bepaalt die categorie niet.
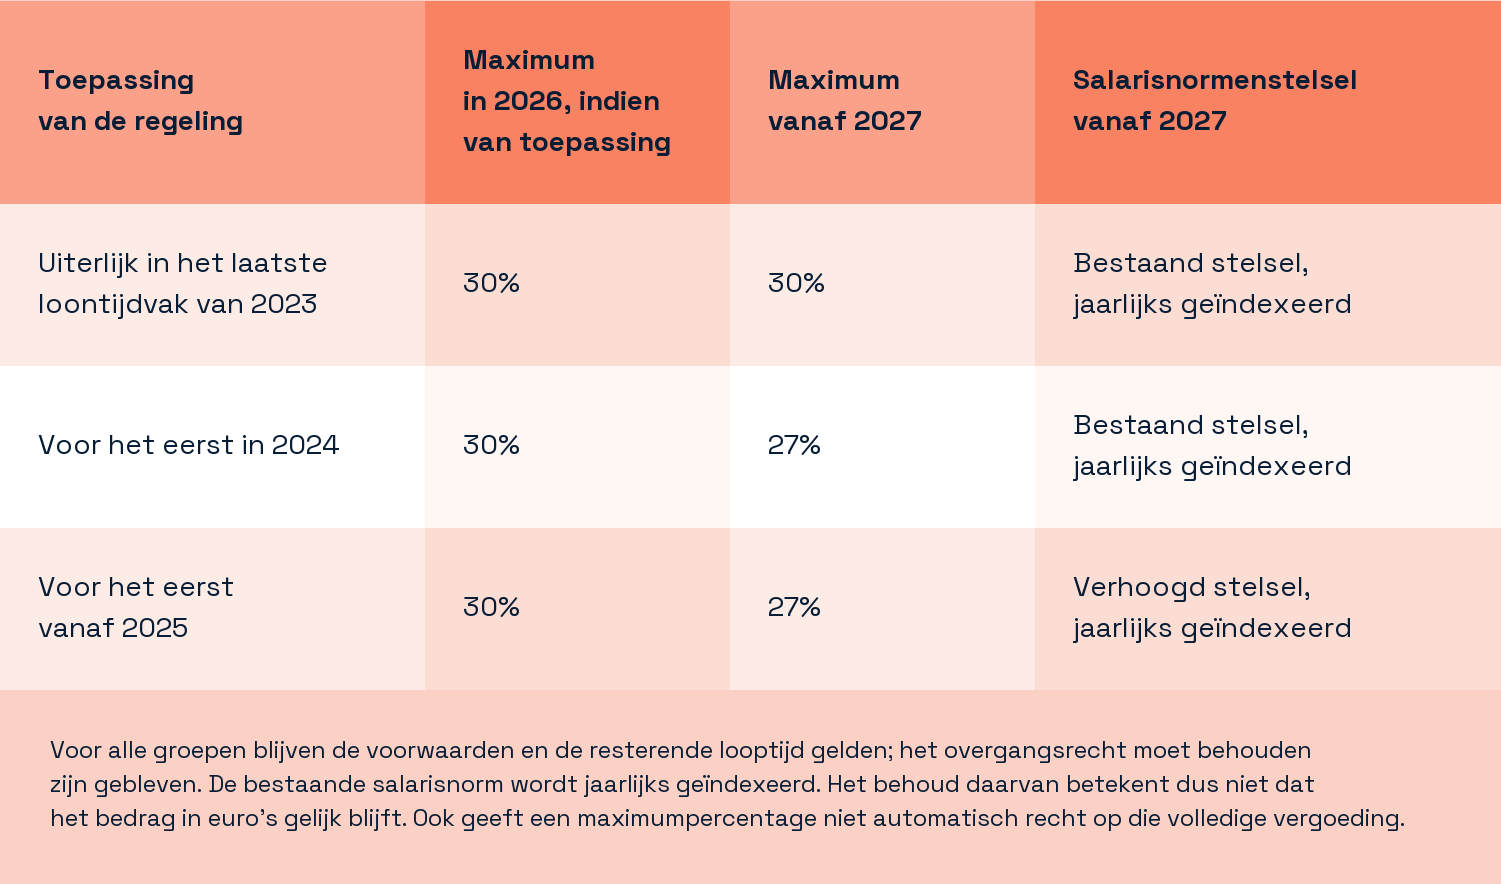
Voor het overgangsrecht van vóór 2024 moet de regeling uiterlijk in het laatste loontijdvak van 2023 zijn toegepast. Voor behoud van het bestaande salarisnormenstelsel bij de groep uit 2024 moet de beschikking in 2024 geldig zijn en de regeling uiterlijk in het laatste loontijdvak van 2024 zijn toegepast. Bij een later afgegeven beschikking of correcties met terugwerkende kracht moet de salarisadministratie beoordelen hoe de officiële voorwaarden op de vastgelegde feiten uitwerken.
Een werkgeverswisseling maakt het overgangsrecht niet automatisch ongedaan. Bij een voortzetting die aan de voorwaarden voldoet, kan het behouden blijven. Een onderbreking waardoor opnieuw sprake is van een ingekomen werknemer kan wel gevolgen hebben. Laat de continuïteit daarom vastleggen voordat wordt bepaald welk overgangsrecht geldt. Daarbij is van belang dat de overstap naar 27% geen nieuwe looptijd van maximaal vijf jaar begint.
Welke salarisnorm geldt voor de expatregeling vanaf 2027?
De salarisnorm ziet op het belastbare loon zonder de onbelaste vergoeding. Een totaalpakket van € 70.000 is daardoor niet noodzakelijk € 70.000 aan loon voor deze toets. Eerst moet duidelijk zijn welk deel belast is.
Ter vergelijking: in 2026 moet het belastbare jaarloon bij de algemene norm meer bedragen dan € 48.013. Voor kwalificerende werknemers jonger dan 30 met een Nederlandse academische mastertitel of een gelijkwaardige buitenlandse titel geldt meer dan € 36.497. Dit zijn bedragen voor 2026, geen bevestigde normen voor 2027. Voor aangewezen wetenschappelijk onderzoekers en artsen in opleiding tot specialist gelden uitzonderingen op de salarisnorm.
In 2027 houden werknemers onder het overgangsrecht van vóór 2024 en uit 2024 het bestaande, jaarlijks geïndexeerde stelsel. Voor werknemers die vanaf 2025 instroomden, geldt het verhoogde stelsel. Controleer de definitieve bedragen in de officiële informatie voor 2027 voordat een persoonlijke berekening wordt goedgekeurd.
Ligt het loon dicht bij de grens, dan moet de salarisadministratie onderzoeken of een lagere onbelaste vergoeding voldoende belastbaar loon overlaat. Een deeljaar, bepaalde verlofsituaties en het bereiken van de leeftijd van 30 jaar kunnen de toets beïnvloeden. De inkomenseis voor een verblijfsvergunning staat hier los van: de normen van de Immigratie- en Naturalisatiedienst (IND) zijn geen salarisnormen voor de expatregeling.
Wat betekent 27% voor het nettoloon en de werkgeverskosten?
Neem een werknemer uit de overgangsgroep van 2024 met een vast jaarlijks geldelijk beloningspakket van € 100.000, inclusief de vergoeding. Veronderstel dat de regeling het hele jaar geldt, aan de salarisnorm wordt voldaan en de maximale vergoeding is afgesproken. Het totaalpakket en de overige belastingparameters blijven in dit rekenvoorbeeld gelijk.
Bij 30% is € 30.000 onbelast en € 70.000 belast. Bij 27% wordt dat € 27.000 onbelast en € 73.000 belast. Er verschuift dus € 3.000 naar het belastbare loon. Dat is niet hetzelfde als € 3.000 minder nettoloon: de belasting over dat extra belastbare bedrag en de verdere loonheffingssituatie bepalen het netto-effect.
De daling bedraagt drie procentpunten van de vergoeding, niet automatisch 3% van het nettoloon. Een exacte nettoberekening voor 2027 vereist ook de toepasselijke belastingtarieven, heffingskortingen en persoonlijke loongegevens.
Daarnaast bepaalt de overeenkomst wie financieel wordt geraakt. Bij een vast totaalpakket kan de verdeling tussen belast loon en vergoeding veranderen. Een nettoloongarantie of andere afspraak kan gevolgen hebben voor de werkgeverskosten. De belastingwijziging verplicht de werkgever niet automatisch tot compensatie en geeft ook niet vanzelf het recht om arbeidsvoorwaarden te wijzigen. HR moet de afspraken beoordelen voordat een persoonlijke uitkomst wordt toegezegd.
Hoe werkt de aftopping van de expatvergoeding in 2027?
De aftopping begrenst het loon waarover de vergoeding wordt berekend. Het is geen minimumloon voor toelating en geen maximum aan wat iemand mag verdienen. De grens volgt het algemene bezoldigingsmaximum van de Wet normering topinkomens (WNT).
Voor 2027 is dat WNT-maximum vastgesteld op € 273.000; in 2026 is het € 262.000. Over een volledige jaargrondslag van € 273.000 bedraagt 27% maximaal € 73.710. Voor een kwalificerende werknemer die 30% behoudt, is dat maximaal € 81.900. Let wel: dit zijn maxima voor de onbelaste vergoeding, geen gegarandeerde belastingbesparingen.
Dit zijn jaarmaxima. Geldt de regeling slechts voor een deel van het jaar, dan past de salarisadministratie het relevante maximum tijdsevenredig toe. Bij een werkgeverswisseling moet ook worden gecontroleerd hoe de toepasselijke perioden over de werkgevers worden verdeeld. Dat staat los van het beschermde percentage: behoud van 30% geeft geen recht op een volledig jaarbedrag voor een kortere periode en heft de aftopping niet op.
Eindigt de partiële buitenlandse belastingplicht ook in 2027?
Ja. De keuzemogelijkheid voor partiële buitenlandse belastingplicht is vanaf 2025 afgeschaft. Voor kwalificerende overgangsgevallen kan zij nog tot en met 2026 worden gebruikt. Het behoud van de 30%-vergoeding verlengt die afzonderlijke behandeling niet tot 2027.
Partiële buitenlandse belastingplicht houdt in dat een kwalificerende werknemer die in Nederland woont voor twee onderdelen van de Nederlandse inkomstenbelasting als buitenlands belastingplichtige wordt behandeld. Het gaat om box 2, voor inkomen uit aanmerkelijk belang, en box 3, voor sparen en beleggen. Hierdoor kunnen minder inkomsten en bezittingen in die onderdelen van de Nederlandse heffing vallen. Wie het overgangsrecht gebruikt, moet de persoonlijke gevolgen vóór het einde daarvan met een belastingadviseur bespreken. Die hangen af van onder meer bezittingen, fiscale woonplaats en toepasselijke regels, niet alleen van de maandelijkse loonstrook.
Wat moeten werknemers voorbereiden voor de expatregeling in 2027?
Bespreek met de salarisadministratie welk overgangsrecht voor u geldt en laat een berekening maken die aansluit op de loonafspraken in het werkgeversdossier. Neem daarvoor het volgende mee:
De beschikking met ingangs- en einddatum en eventuele beschikkingen over voortzetting na een werkgeverswisseling. Daarmee wordt de resterende looptijd duidelijk.
Loonstroken uit de relevante eerste en laatste loontijdvakken. Laat vaststellen wanneer de regeling is toegepast en of correcties invloed hebben op de beoordeling.
Het aanbod, de arbeidsovereenkomst en de afspraken over de vergoeding. Controleer of het bedrag inclusief vergoeding is en of een nettoloongarantie is afgesproken.
Een verzoek om een berekening voor 2027 waarin percentage, salarisnorm, belastbaar loon en aftopping afzonderlijk zichtbaar zijn. Vraag welke bedragen definitief zijn en wanneer een voorlopige berekening wordt bijgewerkt.
Gebruikt u de partiële buitenlandse belastingplicht, plan dan daarnaast een persoonlijke fiscale beoordeling. Een correcte expatvergoeding op de loonstrook beantwoordt de vragen over box 2 en box 3 niet.
Hoe bereiden werkgevers de salarisadministratie voor op 2027?
De feitelijke voorbereiding hoeft niet te wachten op de definitieve geïndexeerde salarisnormen. Wijs binnen HR of payroll iemand aan die het personeelsdossier, de loonafspraken en de verwerkingsinstructies op elkaar afstemt.
Breng betrokken werknemers in kaart: beschikkingen, geldigheidsperioden, daadwerkelijke toepassing, resterende looptijd en onderbouwde overgangsgroep. Vul ontbrekende loonstroken of overdrachtsgegevens aan voordat een percentage wordt ingesteld.
Beoordeel met HR de afspraken over het beloningspakket en een eventuele nettoloongarantie. Leg vast welke gevallen fiscaal of arbeidsrechtelijk advies nodig hebben voordat voorwaarden worden aangepast.
Bereid de salarisnormtoets voor met het verwachte belastbare loon, relevante bonussen, leeftijd, opleiding en eventuele deeljaar- of verlofaanpassingen. Houd de definitieve normen voor 2027 als expliciet controlepunt open.
Pas de instellingen aan en test percentage, salarisnormenstelsel en aftopping. Vergelijk een proefstrook met het afgesproken pakket en onderzoek afwijkingen vóór de eerste betrokken loonrun.
Bespreek de individuele uitkomst met de werknemer, inclusief aannames, ontbrekende gegevens en aanspreekpunt. Werk de berekening en uitleg bij als officiële bedragen of persoonlijke omstandigheden veranderen.
Een controle in het laatste kwartaal van 2026 en nogmaals vóór de eerste betrokken loonrun in 2027 zijn praktische planningsmomenten, geen nieuwe wettelijke aanvraagtermijnen. Een bestaande beschikking hoeft niet uitsluitend vanwege de procentuele wijziging opnieuw te worden aangevraagd. Het werk zit daarom vooral in het aanvullen van de bewijsstukken en het vertalen daarvan naar duidelijke, gecontroleerde payrollinstructies.
Bereid uw beoordeling voor 2027 voor met Unusual Payroll
Een payrollprovider kan de beoordeling vertalen naar concrete verwerkingsinstructies: beschikking en oude loonstroken bijeenbrengen, ontbrekende gegevens signaleren, de loonafspraken controleren en de uitkomst op een proefstrook toetsen. Treedt een Employer of Record (EOR) op als juridische werkgever, dan moet deze ook de arbeidsovereenkomst op de loonverwerking afstemmen. Leg deze rollen vóór de eerste betrokken loonrun vast. Geen van beide modellen verandert de fiscale voorwaarden of creëert overgangsrecht.
Unusual Payroll ondersteunt de voorbereiding van informatie voor de 30%-regeling en de afstemming tussen werkgever en werknemer. Neem contact op met Unusual Payroll met uw beschikking, relevante loonstroken en beloningsafspraken om te bespreken welke ondersteuning past. Persoonlijke beleggingsbelasting en contractuele vragen waarvoor specialistisch advies nodig is, worden afzonderlijk beoordeeld.
Geldt de afbouw van 30% naar 20% en 10% nog?
Nee. Het Belastingplan 2025 heeft die afbouw vervangen. Ga voor 2027 uit van de toepasselijke overgangsgroep en resterende looptijd, niet van opeenvolgende perioden van 30%, 20% en 10%.
Blijft de salarisnorm voor werknemers uit 2024 gelijk in euro’s?
Nee. Deze groep behoudt het bestaande stelsel van salarisnormen, maar de bedragen worden jaarlijks geïndexeerd. De norm voor 2026 mag daarom niet zonder controle voor 2027 worden gebruikt.
Mag altijd het maximale percentage onbelast worden vergoed?
Nee. Het percentage is een bovengrens. De loonafspraken, salarisnorm, aftopping en resterende looptijd kunnen de feitelijke onbelaste vergoeding beperken.
Kan een overstap naar een Employer of Record de oude voorwaarden veiligstellen?
Niet automatisch. Een Employer of Record treedt op als juridische werkgever, maar creëert geen overgangsrecht en herstelt geen verlopen beschikking. Een voortzetting moet aan de fiscale voorwaarden voldoen en uit de arbeids- en loongegevens blijken.